中国汽车新能源投资大幅退烧?2018汽车投融资数据破解
2018年,中国汽车行业投融资市场经历了显著变化,尤其是新能源汽车领域的投资热度出现明显回落。一度狂飙突进的新能源汽车投资,在经历数年高速增长后,于2018年呈现出“退烧”迹象。本文将通过2018年汽车投融资数据,解析这一趋势背后的原因与行业影响。
一、新能源汽车投资降温:数据说话
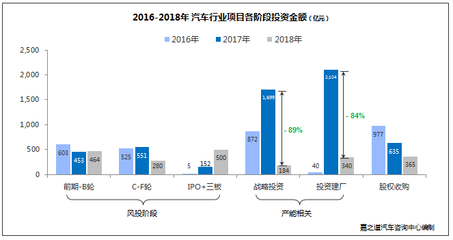
根据公开投融资数据统计,2018年中国汽车行业共发生投融资事件约400起,涉及金额超过2000亿元。与2017年相比,新能源汽车领域的投融资事件数量和金额均出现下滑。2016-2017年,受补贴政策驱动和资本追捧,新能源汽车产业链(包括整车、电池、充电桩等)吸金无数,单笔融资动辄数十亿元。但进入2018年,新能源汽车相关投融资事件同比减少约20%,披露金额下降近30%。
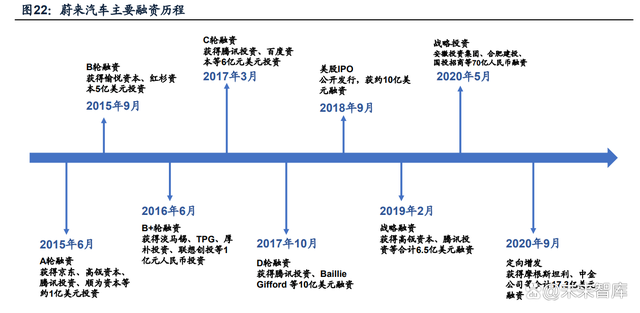
具体来看,2018年新能源汽车整车领域融资案例明显减少,蔚来、小鹏、威马等头部新势力在2018年仍获得大额融资,但二线新势力及初创企业融资难度加大,多起计划中的融资被推迟或缩水。动力电池领域,宁德时代上市后一家独大,中小电池企业融资遇冷。充电桩领域在2017年爆发后,2018年投资节奏放缓,行业进入整合期。
二、退烧原因:政策调整、资本理性与行业洗牌
新能源汽车投资降温,首要原因是政策调整。2018年,新能源汽车补贴退坡幅度加大,且补贴门槛提高,使得依赖补贴生存的企业面临压力,资本对政策红利预期减弱。双积分政策落地,传统车企加速转型,市场竞争加剧,新进入者机会减少。
资本趋于理性。经过几年狂热投资,部分新能源项目未能达到预期回报,甚至出现停产、倒闭案例(如部分新势力车企交付困难),投资机构开始审视风险,从“盲目跟风”转向“精选标的”。2018年,融资更多集中于头部企业,中小型项目融资困难。
行业进入洗牌期。新能源汽车产业链优胜劣汰加速,缺乏技术、资金、渠道优势的企业被淘汰,资本向头部集中,导致整体投资事件数量减少。
三、汽车行业投资整体格局:智能化、共享化成新热点
尽管新能源汽车投资降温,但2018年汽车行业投融资并非全面冷却。数据显示,智能网联、自动驾驶、出行服务等领域成为资本新宠。2018年,自动驾驶相关投融资事件超过50起,涉及金额超300亿元,小马智行、文远知行等初创企业获得大额融资;出行领域,滴滴、曹操出行等平台继续吸金,传统车企旗下出行公司也纷纷融资。
汽车后市场、二手车电商等领域在2018年仍有较多融资案例,但部分项目因盈利模式不清晰而遭遇资本寒冬。整体来看,汽车行业投资从“电动化”单极驱动,向“电动化、智能化、共享化”多元驱动转变。
四、外资与产业资本入场,投资主体多元化
2018年,外资车企和产业资本在华投资新能源汽车及产业链布局加速。特斯拉上海超级工厂签约,宝马增持华晨宝马股份,大众与江淮合作新能源等,显示外资对中国新能源汽车市场长期看好。产业资本(如传统车企、互联网巨头)在投融资中扮演更重要角色,战略投资替代财务投资,推动行业整合。
五、结论:退烧不是倒退,而是理性回归
2018年新能源汽车投资“退烧”,是行业从政策驱动向市场驱动过渡的必然调整。资本降温有助于挤出泡沫,促使企业提升核心竞争力。长期来看,中国新能源汽车市场仍具潜力,但投资将更趋理性,聚焦技术领先、模式清晰的优质企业。对于汽车行业而言,投融资热点从单一电动化向智能化、共享化扩展,预示着新一轮竞争帷幕的拉开。
随着补贴进一步退坡和市场竞争加剧,新能源汽车投资将回归价值投资本源,而智能网联等新兴领域将接过资本接力棒,推动汽车产业转型升级。
如若转载,请注明出处:http://www.nissan-huabao.com/product/60.html
更新时间:2026-11-18 14:40:58