电动智能,格局重塑 2021年汽车行业投资策略
2021年是汽车行业经历深刻变革的一年,电动化与智能化双轮驱动,正重塑整个产业格局。浙商证券发布的最新投资策略指出,汽车行业正从传统的周期性行业向科技成长型行业切换,投资逻辑发生根本性变化。本文基于该策略,梳理2021年汽车行业的核心投资主线。
一、行业背景:双轮驱动,拐点已至
2020年,尽管受疫情冲击,汽车行业仍展现出较强韧性。下半年随着经济复苏,销量持续回暖,新能源车更是逆势增长。进入2021年,碳排放政策趋严、补贴退坡但双积分政策发力,以及消费者对智能电动车接受度提升,共同推动行业进入电动化加速渗透、智能化快速迭代的新阶段。浙商证券认为,汽车行业正迎来“电动化+智能化”的产业革命,竞争格局将全面重塑。
二、电动化:从政策驱动到市场驱动
2021年,新能源汽车市场已从政策驱动转向市场驱动。特斯拉国产化带来“鲶鱼效应”,倒逼国内车企加速技术创新和成本下降。比亚迪、蔚来、小鹏、理想等新势力交付量攀升,传统车企如长城、吉利、上汽也纷纷推出高端电动品牌。浙商证券指出,电动化产业链中,电池、电机、电控等核心环节迎来放量机遇。其中,电池环节龙头优势明显,宁德时代、比亚迪等头部企业有望持续受益;上游材料如锂、钴、隔膜、电解液等供需格局偏紧,价格上行带来盈利弹性。
三、智能化:软件定义汽车,价值链转移
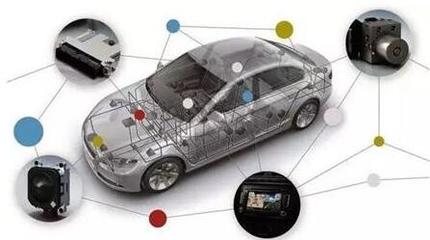
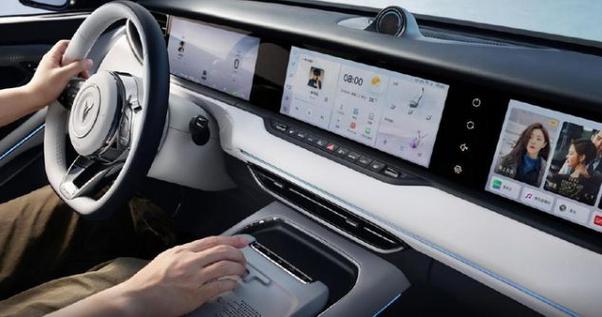
智能化是本轮汽车变革的另一大主线。随着L2级辅助驾驶成为标配,L3及以上高阶自动驾驶在特定场景加速落地。浙商证券强调,智能化将重塑汽车价值链,软件、算法、芯片、传感器等环节价值量大幅提升。科技巨头华为、百度、小米等跨界入局,与传统车企形成竞合关系。投资机会上,智能座舱、自动驾驶域控制器、激光雷达、高精地图等领域值得重点关注。具备软硬件一体化能力的供应商有望脱颖而出。
四、格局重塑:自主崛起,供应链重构
在电动智能浪潮下,行业格局正在重塑。一方面,自主品牌借助先发优势,在新能源市场抢占份额。2020年自主品牌在新能源乘用车市占率超70%,2021年有望延续强势。另一方面,零部件供应链面临重构,传统 Tier1 格局被打破,新型 Tier0.5 供应商(如华为)介入,国内零部件企业迎来进口替代和全球化机遇。浙商证券建议关注具备全球竞争力的零部件龙头,以及在轻量化、热管理、智能刹车等领域实现突破的企业。
五、投资策略:聚焦三大主线
基于上述分析,浙商证券提出2021年汽车行业三大投资主线:
- 电动化主线:重点关注电池龙头及上游材料,如宁德时代、亿纬锂能、恩捷股份、天赐材料等。
- 智能化主线:布局智能座舱、自动驾驶产业链,如德赛西威、中科创达、伯特利、华域汽车等。
- 整车主线:看好具备爆款车型和品牌向上的自主车企,如比亚迪、长城汽车、吉利汽车,以及新势力蔚来、小鹏、理想。
建议关注特斯拉产业链及华为汽车生态伙伴。
六、风险提示
需注意风险:新能源汽车销量不及预期;智能驾驶政策落地慢于预期;原材料价格大幅波动;行业竞争加剧导致盈利能力下滑。
2021年是汽车行业电动智能变革的关键之年,格局重塑孕育重大投资机遇。浙商证券建议投资者围绕电动化、智能化、整车三条主线,精选具备核心技术和市场份额的龙头企业,分享行业成长红利。
如若转载,请注明出处:http://www.nissan-huabao.com/product/38.html
更新时间:2026-10-05 00:46:44