2019汽车轮胎行业现状与前景调研 汽车行业投资的风向标
引言
2019年,全球汽车行业在经历多年的增长后,步入了深度调整期。作为汽车产业链中的重要一环,轮胎行业也随之呈现出新的发展态势与挑战。从替换市场到配套市场,从传统燃油车到新能源汽车,轮胎行业的格局正在被重塑。对于投资者而言,深入了解轮胎行业的现状与前景,是把握汽车行业投资脉络的关键。本文将围绕2019年汽车轮胎行业的供需现状、竞争格局、技术趋势及未来前景展开调研分析,并探讨其背后的投资逻辑。
一、2019年汽车轮胎行业现状
1.1 全球轮胎市场:微增长与格局重塑
2019年,全球轮胎市场整体呈现微增长态势。据行业统计,全球轮胎销量约17.8亿条,同比增长约1.5%,增速较前几年明显放缓。从区域看,亚太地区仍是最大的轮胎消费市场,占全球总量的近一半,其中中国市场贡献显著。欧洲和北美市场则相对成熟,增长动力不足。
在竞争格局上,普利司通、米其林、固特异三大传统巨头依然稳居第一梯队,但后起之秀如韩泰、赛轮、玲珑等正在通过性价比和全球化布局蚕食份额。尤其是中国轮胎企业,凭借成本优势和产能扩张,在全球市场的存在感不断增强。
1.2 中国轮胎市场:产量下滑,结构优化
2019年,中国轮胎行业在环保压力、贸易摩擦和汽车销量下滑的多重影响下,呈现出产量收缩、结构优化的特点。据中国橡胶工业协会统计,2019年全国轮胎产量约6.5亿条,同比下降约2%,为近年来首次负增长。其中,斜交胎产量继续萎缩,子午胎占比进一步提升至94%以上,无内胎、扁平化、高性能轮胎成为主流。
替换市场仍是国内轮胎需求的主力,占比约70%。但受物流业景气度下滑、货运量增速放缓等因素影响,替换市场需求疲软。配套市场则受汽车产销低迷拖累,2019年中国汽车产销分别完成2572.1万辆和2576.9万辆,同比分别下降7.5%和8.2%,导致配套轮胎需求同步下滑。
1.3 进出口贸易:贸易摩擦下的出口承压
2019年,中国轮胎出口面临严峻的外部环境。美国对中国乘用车和轻卡轮胎征收的高额反倾销反补贴税依然有效,虽然后续有部分复审调整,但整体出口门槛高企。欧盟、印度、巴西等国家和地区也频繁发起贸易救济调查,中国轮胎出口阻力加大。据海关数据,2019年中国轮胎出口量约4.9亿条,同比微降0.5%,出口金额约150亿美元,同比下降2.3%。
不过,中国轮胎企业通过海外建厂(如赛轮越南工厂、玲珑泰国工厂)规避贸易壁垒,取得了一定成效。海外产能的释放也成为行业新亮点。
二、行业前景与趋势分析
2.1 配套市场:新能源汽车带来新机遇
尽管传统燃油车产销下滑,但新能源汽车在2019年依然保持增长(虽增速放缓)。新能源汽车对轮胎的性能要求与传统汽车不同:更低的滚动阻力以提升续航里程、更强的承载能力以应对电池重量、更低的噪音以提升静谧性。这为轮胎企业提供了产品升级和差异化竞争的机会。
预计未来几年,新能源汽车配套轮胎市场将快速增长,谁先抢占技术高地,谁就能在未来的配套格局中占据主动。
2.2 替换市场:刚性需求支撑,但竞争加剧
替换市场是轮胎需求的压舱石。随着中国汽车保有量突破2.6亿辆,庞大 的存量市场为替换轮胎提供了刚性需求。替换市场的品牌集中度较低,价格竞争激烈,尤其是外资品牌与本土品牌在中低端市场的交锋日趋白热化。
替换市场的增长点将来自于:汽车保有量的持续增加、消费者对高品质轮胎的接受度提升、以及车队客户的集约化采购。但同时也面临电商渠道冲击、消费者品牌忠诚度下降等挑战。
2.3 技术趋势:绿色、智能、高性能
轮胎行业的技术创新围绕绿色、智能、高性能展开:
- 绿色轮胎:低滚阻、环保材料(如白炭黑、生物基橡胶)的应用,以降低油耗和碳排放。欧盟轮胎标签法、中国轮胎分级标准等法规推动绿色轮胎普及。
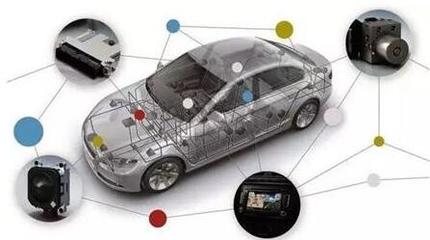
- 智能轮胎:嵌入传感器的智能轮胎可实时监测胎压、温度、磨损等,并与ADAS系统联动,提升安全性。虽然目前成本较高,但随着智能网联汽车的发展,智能轮胎有望逐步商业化。
- 高性能轮胎:运动型、超高性能轮胎在豪华车和改装市场的需求增长,推动企业加大研发投入。
2.4 产业整合:集中度提升,落后产能出清
在环保督查、供给侧改革和市场竞争的多重压力下,中国轮胎行业正在经历一轮洗牌。大量规模小、技术落后、环保不达标的企业被关停或兼并。据不完全统计,2019年有超过30家轮胎企业退出市场。与此头部企业通过扩建、并购等方式进一步扩大份额。预计未来行业集中度将稳步提升,形成10-15家具有较强竞争力的大型集团。
三、汽车行业投资视角下的轮胎板块
3.1 投资逻辑:聚焦龙头,关注成长
在汽车行业整体增速放缓的背景下,轮胎板块的投资逻辑应聚焦于:
- 龙头企业:具备规模优势、品牌溢价、渠道网络和海外产能的龙头,如玲珑轮胎、赛轮轮胎、中策橡胶(未上市)等,抗风险能力更强,有望在行业整合中受益。
- 成长型企业:在细分领域(如新能源汽车配套、智能轮胎、航空轮胎)有技术突破或客户突破的企业,具备高成长潜力。
- 海外扩张:能够通过海外建厂规避贸易壁垒、拓展国际市场的企业,将获得新的增长空间。
3.2 投资风险:需求波动与贸易摩擦
轮胎行业投资也面临诸多风险:
- 汽车需求持续下滑:若全球汽车销量进一步萎缩,配套和替换市场都将承压。
- 贸易摩擦加剧:美国、欧盟等市场的贸易保护措施可能进一步升级,影响出口。
- 原材料价格波动:天然橡胶、合成橡胶、炭黑、钢丝帘线等价格波动直接影响毛利率。
- 环保与政策风险:环保标准趋严增加企业成本,政策变动可能影响行业格局。
3.3 投资建议:精选个股,长期布局
对于投资者而言,2019年是汽车行业投资的调整期,也是布局未来的窗口期。在轮胎板块,建议:
- 重点关注具有全球竞争力的龙头企业,尤其是在海外有产能布局、配套客户优质的企业;
- 关注在新能源汽车轮胎领域有先发优势的企业;
- 关注智能轮胎、免充气轮胎等前沿技术领域的创新企业;
- 谨慎对待产能落后、负债率高、环保问题突出的中小企业。
四、结论
2019年,汽车轮胎行业在汽车行业下行、贸易摩擦和环保压力的多重考验下,呈现出产量下滑、结构优化、竞争加剧的特点。挑战中孕育着机遇:新能源汽车的兴起、替换市场的刚性需求、技术创新的持续推进以及行业整合的加速,都为轮胎行业带来了新的增长点。
从投资角度看,轮胎板块虽非风口行业,但其稳健的现金流、明确的竞争格局和可预期的技术升级路径,使其成为汽车行业投资中值得配置的领域。投资者应深入研究行业趋势,精选具有核心竞争力的企业,以长期视角分享行业成长的红利。
未来已来,轮胎行业的明天,属于那些敢于创新、勇于全球化的企业。而明智的投资者,将与他们同行。
如若转载,请注明出处:http://www.nissan-huabao.com/product/46.html
更新时间:2026-10-05 23:36:26